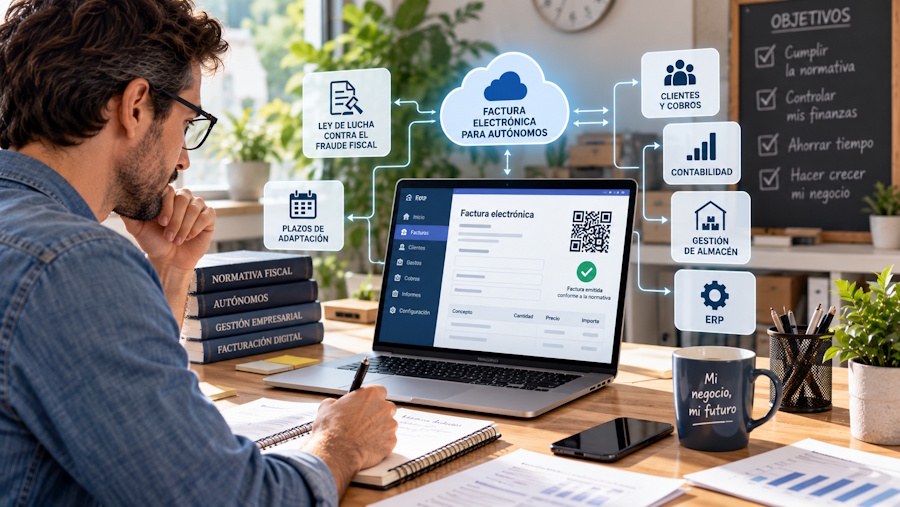
La digitalización de la actividad económica está transformando la forma en que los trabajadores por cuenta propia gestionan sus obligaciones fiscales y administrativas. La implantación de la factura electrónica para autónomos y las medidas contempladas en la ley de lucha contra el fraude fiscal están impulsando la adopción de herramientas que permiten registrar las operaciones con mayor seguridad y transparencia.
Estos cambios no se limitan a sustituir las facturas impresas por documentos electrónicos, sino que afectan a los procedimientos de emisión, conservación y control de la información comercial. Para los profesionales independientes, comprender las nuevas exigencias resulta esencial para evitar incidencias tributarias, organizar correctamente sus ingresos y gastos y elegir soluciones tecnológicas adaptadas al volumen y las características de su actividad.
Por qué la facturación electrónica adquiere importancia para los autónomos
La facturación constituye una de las principales obligaciones administrativas de cualquier trabajador autónomo. Cada operación realizada debe documentarse conforme a las exigencias legales, incorporando los datos correspondientes al emisor, destinatario, concepto, importe y tratamiento tributario.
Tradicionalmente, muchos profesionales han utilizado hojas de cálculo, procesadores de texto o aplicaciones sencillas para elaborar sus documentos comerciales. Aunque estos procedimientos pueden resultar adecuados en determinadas circunstancias, presentan limitaciones cuando aumenta el número de clientes o se necesita intercambiar información con otros programas.
La factura electrónica permite organizar este proceso mediante herramientas digitales y, cuando se utilizan formatos estructurados, facilita que los datos puedan incorporarse automáticamente a otras aplicaciones. Su utilización contribuye a reducir errores de transcripción y simplifica la consulta de operaciones anteriores.
Además, la integración de la facturación con sistemas de control de gastos y cobros permite disponer de una visión más completa de la situación económica del negocio, mejorando la planificación financiera.
Qué obligaciones introduce la ley de lucha contra el fraude fiscal
La Ley 11/2021, conocida como ley de lucha contra el fraude fiscal, incorporó medidas destinadas a impedir la utilización de sistemas informáticos capaces de ocultar operaciones económicas o modificar registros sin dejar constancia de los cambios.
El Real Decreto 1007/2023 desarrolla los requisitos técnicos aplicables a determinados programas de facturación. Estos sistemas deben garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de la información registrada.
Para los autónomos incluidos en su ámbito de aplicación, las herramientas utilizadas deben generar registros de facturación conforme a las especificaciones técnicas correspondientes. Las facturas expedidas mediante estos sistemas incorporan un código QR tributario que facilita determinadas comprobaciones.
La normativa contempla exclusiones y situaciones particulares, como determinados contribuyentes que no utilizan sistemas informáticos de facturación. Por tanto, la obligación de adaptar el software debe analizarse atendiendo al régimen tributario y a las características de cada actividad.
Los trabajadores autónomos deben distinguir dos calendarios diferentes. El primero corresponde a la adaptación de los sistemas informáticos de facturación a las exigencias derivadas de la normativa antifraude.
De acuerdo con el Real Decreto-ley 15/2025, los autónomos afectados deberán disponer de programas adaptados antes del 1 de julio de 2027. Los contribuyentes del Impuesto sobre Sociedades incluidos en la regulación tienen un plazo anterior, fijado antes del 1 de enero de 2027.
Tras la entrada en vigor de la Orden HAC/1028/2026, el 6 de octubre de 2026, la obligación de emitir y recibir facturas electrónicas será exigible desde el 6 de octubre de 2027 para quienes superen los ocho millones de euros de volumen de operaciones y desde el 6 de octubre de 2028 para los demás empresarios y profesionales afectados.
En el caso de las personas físicas, determinadas obligaciones de comunicación sobre estados de las facturas y pagos serán exigibles desde el 6 de octubre de 2029.
La prevención de incidencias tributarias comienza con una gestión documental ordenada. Los autónomos necesitan mantener registros coherentes de sus operaciones y comprobar que cada factura contiene los datos exigidos por la normativa aplicable.
Uno de los errores habituales consiste en utilizar numeraciones inconsistentes o introducir incorrectamente los datos fiscales de los clientes. También pueden producirse discrepancias relacionadas con el IVA, las retenciones o la aplicación de exenciones.
Un programa de facturación adecuado facilita la utilización de series documentales, el registro de operaciones y la preparación de facturas rectificativas cuando resulta necesario. Sin embargo, la automatización no sustituye la obligación de comprobar que los conceptos y tratamientos fiscales son correctos.
La conservación de justificantes constituye otro aspecto relevante. Las facturas deben mantenerse disponibles durante los plazos legalmente exigibles y relacionarse, cuando corresponda, con contratos, presupuestos y comprobantes de pago.
Estos procedimientos contribuyen a reducir errores administrativos y facilitan la preparación de declaraciones tributarias y posibles comprobaciones.
VERI*FACTU y las alternativas de facturación disponibles
VERI*FACTU es una modalidad de funcionamiento de los sistemas informáticos que remite los registros de facturación a la Agencia Tributaria conforme a las especificaciones establecidas. También existe la modalidad NO VERI*FACTU, que permite gestionar los registros sin remisión continuada, siempre que se cumplan los requisitos adicionales de seguridad y conservación correspondientes.
Para los autónomos con un volumen reducido de operaciones, la Agencia Tributaria dispone de una aplicación gratuita de facturación VERI*FACTU. Esta herramienta permite generar facturas y remitir directamente los registros, aunque presenta limitaciones funcionales, como la imposibilidad de emitir facturas simplificadas y determinadas restricciones sobre los regímenes especiales.
Relación entre facturación electrónica, cobros y control de gastos
Una de las principales ventajas de digitalizar la facturación consiste en mejorar el seguimiento de las operaciones económicas. La emisión de una factura representa el reconocimiento documental de una venta o servicio, pero no implica necesariamente que el importe haya sido cobrado.
Los programas de gestión permiten diferenciar documentos emitidos, pendientes de pago y cobrados, facilitando la identificación de retrasos y la previsión de ingresos. La integración con herramientas bancarias puede contribuir a relacionar movimientos financieros y facturas. Esta funcionalidad resulta útil para profesionales que trabajan con numerosos clientes o prestan servicios recurrentes.
El control de gastos también puede beneficiarse de la digitalización. Registrar correctamente las facturas de proveedores facilita organizar los costes de actividad y preparar información para las obligaciones fiscales. No obstante, la existencia de un documento digital no determina automáticamente que un gasto sea fiscalmente deducible. Deben cumplirse los requisitos establecidos en la normativa tributaria correspondiente.
Cuándo resulta conveniente utilizar un ERP en un negocio autónomo
Aunque muchos autónomos pueden desarrollar su actividad mediante programas de facturación sencillos, determinados negocios necesitan herramientas más amplias que integren diferentes procesos.
Un software ERP permite relacionar facturación, contabilidad, compras, inventarios y otras operaciones empresariales. Su implantación puede resultar especialmente útil cuando existen múltiples líneas de actividad, trabajadores contratados o un volumen importante de movimientos comerciales.
Por ejemplo, un autónomo dedicado a la distribución puede conectar los pedidos con el sistema de almacén y actualizar las existencias al registrar entradas y salidas de productos. Cuando el negocio dispone de empleados, la integración con programas de nóminas permite incorporar los costes laborales a los registros contables y mejorar el análisis de rentabilidad.
Sin embargo, un ERP complejo puede resultar innecesario para un profesional que presta servicios individuales y emite pocas facturas mensuales. La decisión debe responder a criterios de proporcionalidad, funcionalidad y coste.
La colaboración con la asesoría para garantizar el cumplimiento fiscal
Las asesorías desempeñan un papel importante en la adaptación de los autónomos a las nuevas obligaciones. Su participación facilita interpretar los requisitos aplicables y revisar los procedimientos administrativos utilizados.
Los programas de facturación que permiten compartir información estructurada con el despacho profesional reducen la necesidad de enviar documentos individualmente y facilitan la organización de los registros contables.
Esta conexión también permite identificar facturas pendientes, comprobar determinados datos fiscales y preparar con mayor agilidad la documentación necesaria para las declaraciones periódicas.
La digitalización debe acompañarse de controles adecuados sobre el acceso a la información. Las autorizaciones deben limitarse a los datos necesarios para prestar el servicio, respetando las obligaciones de confidencialidad y protección de datos. Una relación coordinada entre autónomo, asesoría y proveedor tecnológico contribuye a resolver incidencias y mantener los procedimientos actualizados.
Cómo seleccionar un programa de facturación seguro y adaptado
La elección de una herramienta de facturación debe basarse en el cumplimiento normativo, la facilidad de utilización y las necesidades reales del negocio. Los autónomos deben comprobar que el proveedor ofrece una versión adaptada a la regulación aplicable y dispone de la correspondiente declaración responsable cuando sea exigible. Esta documentación permite identificar el programa y las características de cumplimiento declaradas por su fabricante.
También conviene valorar la disponibilidad de actualizaciones, asistencia técnica y mecanismos de exportación de datos. La posibilidad de recuperar la información resulta especialmente importante si posteriormente se decide cambiar de proveedor. La seguridad constituye otro criterio fundamental. El programa debe permitir controlar los accesos y mantener la documentación protegida frente a pérdidas o modificaciones indebidas.
Finalmente, el coste debe analizarse incluyendo suscripciones, mantenimiento, funcionalidades adicionales y necesidades futuras. Una solución económica inicialmente puede resultar menos conveniente si presenta limitaciones importantes de integración.
La facturación electrónica como herramienta de crecimiento profesional
La implantación de la factura electrónica para autónomos y las obligaciones relacionadas con la ley de lucha contra el fraude fiscal representan un cambio significativo en la administración de los pequeños negocios. Su aplicación exige conocer las diferencias entre ambas regulaciones, comprobar los plazos y seleccionar programas compatibles con los requisitos legales.
Sin embargo, la modernización también permite avanzar hacia una gestión más ordenada de ingresos, gastos y documentos comerciales. La conexión con asesorías y otras herramientas facilita reducir tareas repetitivas y mejorar el control de la actividad.
Para los profesionales independientes, el objetivo debe ser adoptar soluciones proporcionadas, seguras y fáciles de mantener. Una adaptación planificada permite cumplir las obligaciones fiscales y aprovechar la tecnología como instrumento para mejorar la productividad y consolidar el crecimiento del negocio.

Equipo de redacción de noticias de actualidad.